Domain erdgas-journal.de kaufen?
Wir ziehen mit dem Projekt
erdgas-journal.de um.
Sind Sie am Kauf der Domain
erdgas-journal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erdgas-journal.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Skyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-ASkyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-A. Breite: 74 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 840W. Bruttoinhalt: 610 l. Nettoinhalt: 418 l. Temperatur min.: -18°C. Temperatur max.: -22°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 3 höhenverstellbare Tragroste und 3 Paar Edelstahlschienen - GN2/1 tauglich. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag: Rechts. Türanschlag wechselbar: ja. Abschließbar: ja. Stromstärke: 12,68A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 24,40. Energieverbrauch/Jahr: 861 kWh. Energieverbrauch/Tag: 2,36 kWh. Kühlbereich: Tiefkühlung. Gewicht: 118 kg. Verpackungsbreite: 85 cm. Verpackungstiefe: 80 cm. Verpackungshöhe: 205 cm. Verpackungseinheit: 1.1981,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-ASkyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-A. Breite: 148 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 530W. Bruttoinhalt: 1333 l. Nettoinhalt: 869 l. Temperatur min.: -2°C. Temperatur max.: +8°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. mit Abtauheizung für eine verkürzte Abtauphase (manuell und automatisch) Hiermit ist der Einsatz bis +38°C Umgebungstemperatur möglich. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Mit 2 Selbstschließenden Türen. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 6 höhenverstellbare Tragroste und 6 Paar Edelstahlschienen - GN2/1 tauglich. Belastbarkeit der Trageroste max. 25kg. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag wechselbar: nein. Abschließbar: ja. Stromstärke: 2,5A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 20,60. Energieverbrauch/Jahr: 420 kWh. Energieverbrauch/Tag: 1,15 kWh. Kühlbereich: Normalkühlung. Gewicht: 177 kg. Verpackungsbreite: 150 cm. Verpackungstiefe: 85 cm. Verpackungshöhe: 205 cm. Versandgewicht: 174 kg. Verpackungseinheit: 1.2310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
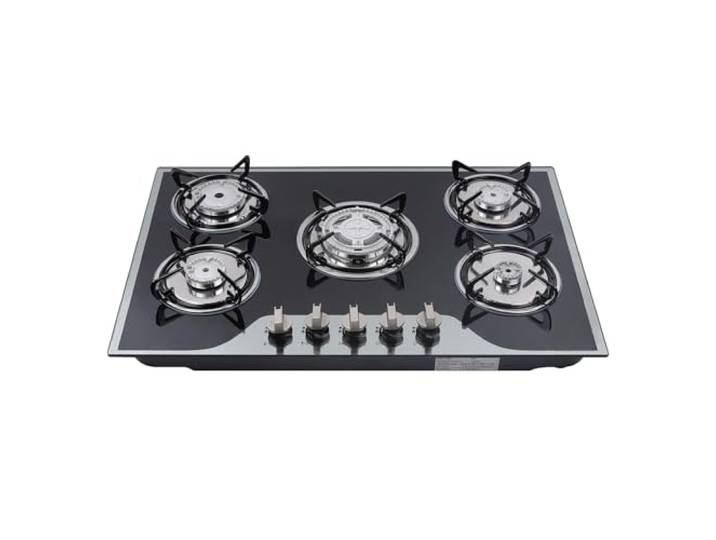
Gasherd Gaskochfeld,2000Pa Gas Kochfeld mit 5 Brennern,180° Feuerkontrolle Gasherd,Elektronische Impulszündung,LPG/Erdgas,77.5 * 51 * 6.5cm,Thermische Effizienz 63%Gasherd Gaskochfeld,2000Pa Gas Kochfeld mit 5 Brennern,180° Feuerkontrolle Gasherd,Elektronische Impulszündung,LPG/Erdgas,77.5 * 51 * 6.5cm,Thermische Effizienz 63%. 【180° Feuerkontrolle】: Jeder Brenner mit eigenem Knopf – 180° Feuereinstellraum für verschiedene Kochbedürfnisse. Ob langsam kochen (niedriges Feuer) oder schnell rühren (hohes Feuer) – problemlos zu bewältigen. 【Effizientes Kochen】: Das geräumige Kochfeld (30.5*20.1*2.6in) verfügt über fünf unabhängige Brenner, sodass mehrere Personen verschiedene Gerichte gleichzeitig zubereiten können. Es verbessert die Kocheffizienz erheblich 【Schnellstart】: Dieses Produkt verwendet elektronische Impulszündung ohne die Notwendigkeit von Feuerzeugen oder Streichhölzern, und Sie müssen nur den Knopf drücken und drehen, um die Zündung schnell abzuschließen. 【Diversifizierte Installationen】: Es gibt zwei Installationsmethoden: Einbau oder Arbeitsplatte. Sie können die am besten geeignete Methode entsprechend Ihren spezifischen Anforderungen und der tatsächlichen Situation wählen. 【Mehr Energieeinsparung】: Es hat eine thermische Effizienz von 63% mit stereoskopischer Aufnahme, was bedeutet, dass es Gas effizienter und ausreichend während des Kochprozesses verwenden kann. Farbe:Schwarz / Silber179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-ASkyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-A. Breite: 74 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 840W. Bruttoinhalt: 610 l. Nettoinhalt: 418 l. Temperatur min.: -18°C. Temperatur max.: -22°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 3 höhenverstellbare Tragroste und 3 Paar Edelstahlschienen - GN2/1 tauglich. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag: Rechts. Türanschlag wechselbar: ja. Abschließbar: ja. Stromstärke: 12,68A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 24,40. Energieverbrauch/Jahr: 861 kWh. Energieverbrauch/Tag: 2,36 kWh. Kühlbereich: Tiefkühlung. Gewicht: 118 kg. Verpackungsbreite: 85 cm. Verpackungstiefe: 80 cm. Verpackungshöhe: 205 cm. Verpackungseinheit: 1.1981,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-ASkyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-A. Breite: 148 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 530W. Bruttoinhalt: 1333 l. Nettoinhalt: 869 l. Temperatur min.: -2°C. Temperatur max.: +8°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. mit Abtauheizung für eine verkürzte Abtauphase (manuell und automatisch) Hiermit ist der Einsatz bis +38°C Umgebungstemperatur möglich. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Mit 2 Selbstschließenden Türen. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 6 höhenverstellbare Tragroste und 6 Paar Edelstahlschienen - GN2/1 tauglich. Belastbarkeit der Trageroste max. 25kg. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag wechselbar: nein. Abschließbar: ja. Stromstärke: 2,5A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 20,60. Energieverbrauch/Jahr: 420 kWh. Energieverbrauch/Tag: 1,15 kWh. Kühlbereich: Normalkühlung. Gewicht: 177 kg. Verpackungsbreite: 150 cm. Verpackungstiefe: 85 cm. Verpackungshöhe: 205 cm. Versandgewicht: 174 kg. Verpackungseinheit: 1.2310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.